Самый частый вопрос после того, как появились первые накопления: «Ну хорошо, а куда их положить?» И самая частая ошибка — уже в формулировке. Люди ищут «лучший инструмент». А такого не бывает.
Лучший инструмент — не самый доходный. Это тот, который подходит вашей цели.
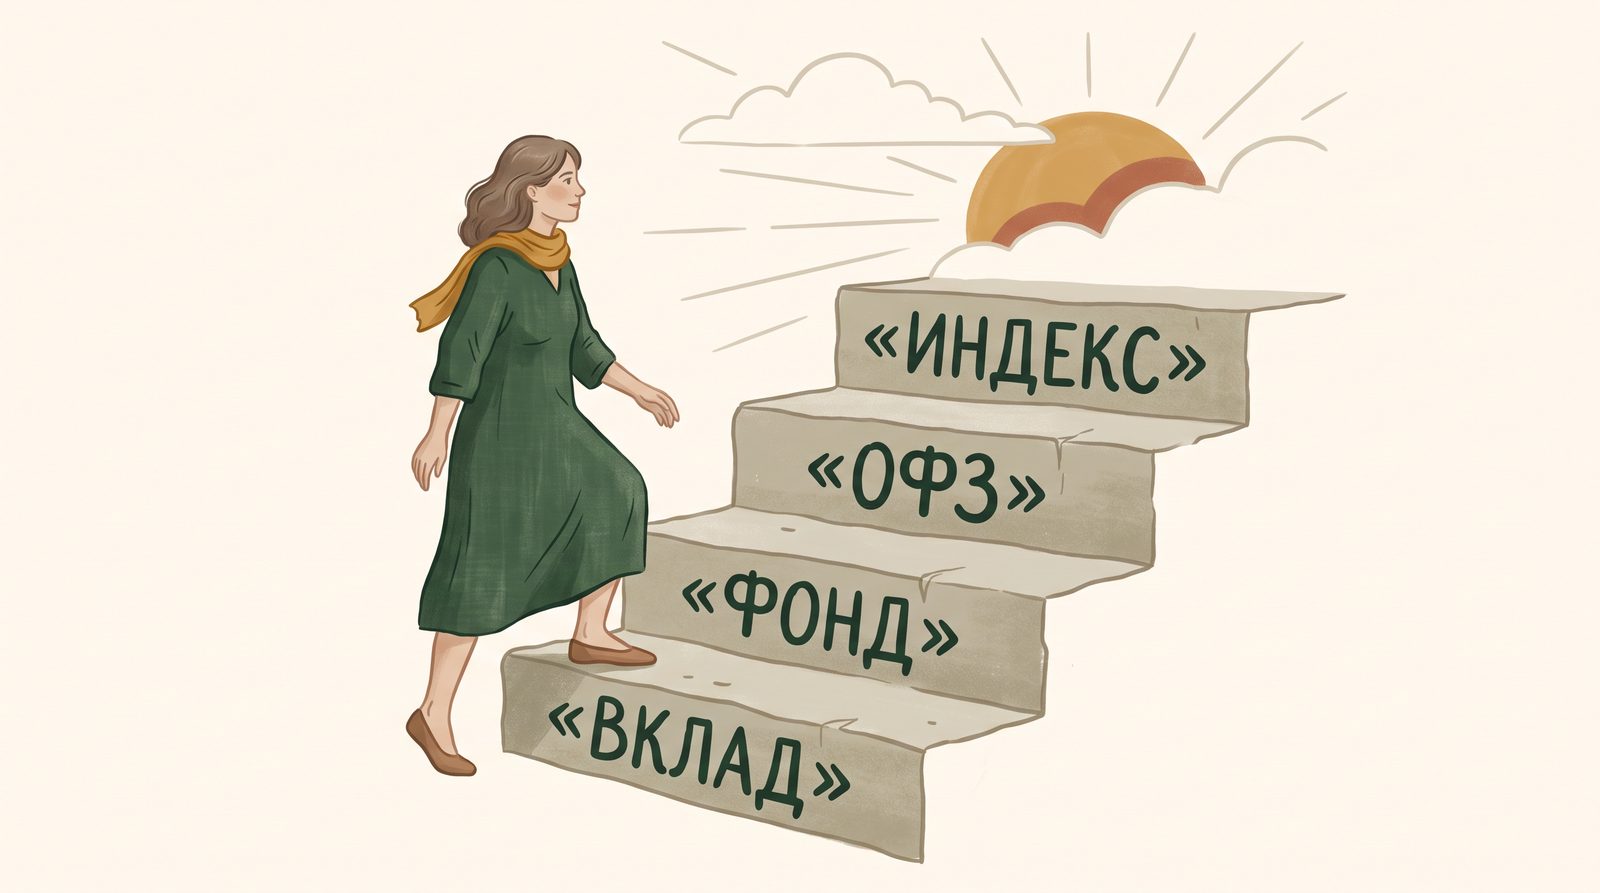
Ниже — четыре ступени, по которым обычно идут первые накопления: вклад, фонд денежного рынка, гособлигации, индексный фонд акций. По каждой: что это, что она даёт относительно эталона, где люди обжигаются и для какой цели она подходит. В конце — два вопроса, которые выбирают ступень за вас, и пример, зачем это всё.
Сначала эталон: сколько дают без риска
Эталон — сколько можно получить без риска на тот же срок: доступный надёжный вклад или накопительный счёт в банке из системы страхования вкладов. С ним сравнивают любую ставку: вклада, кредита, рассрочки, «доходного» предложения. В России в октябре 2026 года вклады крупнейших банков дают около 13 % годовых по данным Банка России, поэтому дальше эталон — 13 % годовых.
Ключевая ставка Центробанка (14 %) — не эталон: это ставка Банка России для банков, человеку её никто не платит. Но за ней плывут все остальные ставки, поэтому её полезно знать: ключевая вниз — и вклады, и облигации вниз.
Я не запоминаю «инструмент даёт столько-то», а держу в голове расстояние до эталона: гособлигации чуть выше, всё, что обещает заметно выше, — несёт риск, который нужно увидеть и назвать. Так разбор не устареет: ставки изменятся, подставьте свежую ставку надёжного вклада, а расстояния между инструментами останутся примерно теми же.
И главное правило поверх всего: бесплатной доходности не бывает. Чем выше обещанный доход над эталоном, тем выше риск. Если риска «не видно» — его просто ещё не показали.
Ступень 1. Вклад
Что это. Вы отдаёте деньги банку на срок, банк заранее называет ставку и возвращает сумму с процентами. Единственный инструмент, где сумма на выходе известна до копейки в день открытия.
Относительно эталона. Вклад и есть эталон: около 13 % в октябре 2026 года. Это обычно на один-два пункта ниже ключевой ставки: банки закладывают в ставки её будущее снижение. По той же причине короткие вклады на три месяца дают чуть больше длинных.
Защита. Государственная страховка вкладов: 1,4 млн ₽ на человека в одном банке, включая обычные и накопительные счета. Считается суммарно по банку, а не по каждому вкладу.
Налог. Проценты по вкладам облагаются НДФЛ, но есть необлагаемый минимум. Он считается как 1 млн ₽, умноженный на максимальную ключевую ставку года, и в 2026 году это 160 тыс. ₽ процентов. Декларацию подавать не нужно, налоговая считает сама.
Где обжигаются. Ждут «ставку как ключевая» и обижаются на банк. Дробят вклады внутри одного банка, думая, что страховка на каждый. Открывают длинный вклад с пополнением под высокую ставку и обнаруживают, что ставка на пополнение другая.
Для какой цели. Подушка безопасности и любая цель с жёсткой датой на срок до года-двух.
Ступень 2. Фонд денежного рынка
Что это. Биржевой фонд, который даёт деньги в долг на один день под залог надёжных бумаг и каждый день получает проценты по ставке, близкой к ключевой. Паи покупаются и продаются на бирже через брокера в любой рабочий день. По сути это «вклад без срока»: деньги работают, пока лежат, и забираются в любой момент без потери накопленного.
Относительно эталона. Около эталона: фонд зарабатывает примерно ключевую ставку минус комиссия управляющего, то есть близко к ставке хорошего вклада. Летом 2026 года комиссии у разных фондов отличались в шесть раз, от 0,2 % до 1,2 % в год. На горизонте лет это разница ощутимая, поэтому фонды этого типа выбирают по комиссии, а не по бренду.
Главная ловушка. В приложениях показывают доходность «за прошлый год», и в 2026 году это было около 20 %, потому что год назад ставка была выше. Фонд идёт за ставкой: ставка вниз, доходность вниз. Прошлая цифра ничего не обещает.
Защита. Страховки вкладов здесь нет. Риск в самом инструменте минимальный, но это биржевой актив у брокера, а не вклад в банке.
Для какой цели. Деньги, срок которых не известен: копите под что-то, но не знаете, когда понадобится. Резерв сверх подушки. «Парковка» между покупками других инструментов.
Ступень 3. Гособлигации (ОФЗ)
Что это. Вы даёте в долг государству. Оно платит купон, обычно дважды в год, и в заранее известную дату возвращает номинал. Облигация федерального займа, ОФЗ, — самый надёжный заёмщик в стране в рублях.
Относительно эталона. Если держать облигацию до погашения, доходность известна в день покупки и обычно чуть выше эталона: государство платит немного больше вклада за то, что деньги заморожены до срока. У длинных выпусков разница может быть заметно больше или меньше в зависимости от того, чего рынок ждёт от ставки. В 2026 году длинные ОФЗ давали на несколько пунктов больше вклада, и это был сигнал не «выгодно», а «рынок ждёт проблем», о чём ниже.
Правило, без которого ступень не работает: держать до погашения. Пока вы держите бумагу до конца, государство вернёт ровно то, что обещало. Если продать раньше, вы получите рыночную цену, а она ходит в обратную сторону от ставок: ставки выросли — ваша облигация подешевела. Чем длиннее бумага, тем сильнее качели. В 2026 году длинные ОФЗ стали «главным разочарованием года» для тех, кто покупал их «под снижение ставки»: ключевая снижалась, а доходности длинных бумаг росли, и на цене эти люди потеряли.
Поэтому под жёсткую дату берут выпуск, который гасится к сроку цели. Купили, держите, получили ровно то, что планировали.
Налог. Купоны облагаются НДФЛ без исключений. Льгота за долгое владение освобождает только рост цены, не купоны.
Про фонды облигаций. У фонда нет даты погашения, у него всегда рыночная цена. Для цели с жёстким сроком это хуже, чем сама облигация с погашением к дате.
Для какой цели. Цель с жёсткой датой на два-восемь лет: учёба ребёнка, первый взнос, крупная покупка к сроку.
Ступень 4. Индексный фонд акций
Что это. Фонд, который покупает все крупные акции страны в тех же пропорциях, что и биржевой индекс, и ничего не выбирает. Вы владеете кусочком всей экономики сразу: нефть, банки, металлы, ритейл. Доход складывается из роста цен и дивидендов.
Относительно эталона. На длинном горизонте выше эталона. По российскому индексу полной доходности за 2015–2024 годы получалось в среднем около 17–18 % в год, из них больше трети дали дивиденды, при инфляции около 7 %. Это среднее, не обещание: внутри были и 2022 год с минус 40 %, и год к лету 2026 с минус 27 %.
Цена вопроса. Комиссия фонда около 0,7–1 % в год, и фонды отстают от индекса ещё примерно на полтора процента в год сверх комиссии. Дешёвый фонд не обязательно отслеживает индекс лучше дорогого, это надо смотреть по факту.
Где обжигаются. Заходят на росте, выходят на падении. Или наоборот: видят минус 27 % и решают, что «акции не работают», хотя для горизонта в десять лет просадка — обычная часть пути. И самое частое: кладут сюда деньги, которые понадобятся через год.
Для какой цели. Только гибкие цели на пять-десять лет и дольше, при условии, что вы переживёте временную просадку на треть и не продадите на дне. Пенсионный капитал, «дом когда-нибудь», деньги, которые точно не понадобятся раньше.
Что осталось за четырьмя ступенями
Корпоративные облигации, высокодоходные бумаги мелких компаний, отдельные акции, квартира под аренду, золото, валюта. У каждого инструмента свои плюсы, но первым накоплениям они не нужны, и вот почему, одной строкой каждый.
- Корпоративные облигации дают на один-три пункта больше гособлигаций за риск конкретной компании. Для первых денег этот риск нечем оценить.
- Высокодоходные облигации обещают 25–35 %. В 2025 году по ним не расплатились два десятка компаний почти на 60 млрд ₽. Это та самая «доходность над эталоном», за которую платят.
- Отдельные акции непредсказуемы. Выбор «тех самых» бумаг отнимает время, а индексный фонд делает ту же работу за долю процента в год.
- Квартира под аренду в Москве весной 2026 года приносила около 4 % годовых до налогов, ремонта и простоев, втрое меньше вклада. Как сбережение она держит стоимость, как доходный инструмент на первых накоплениях — нет.
К ним имеет смысл идти, когда четыре ступени уже заняты и понятно, зачем нужен пятый инструмент.
Как выбрать ступень: два вопроса
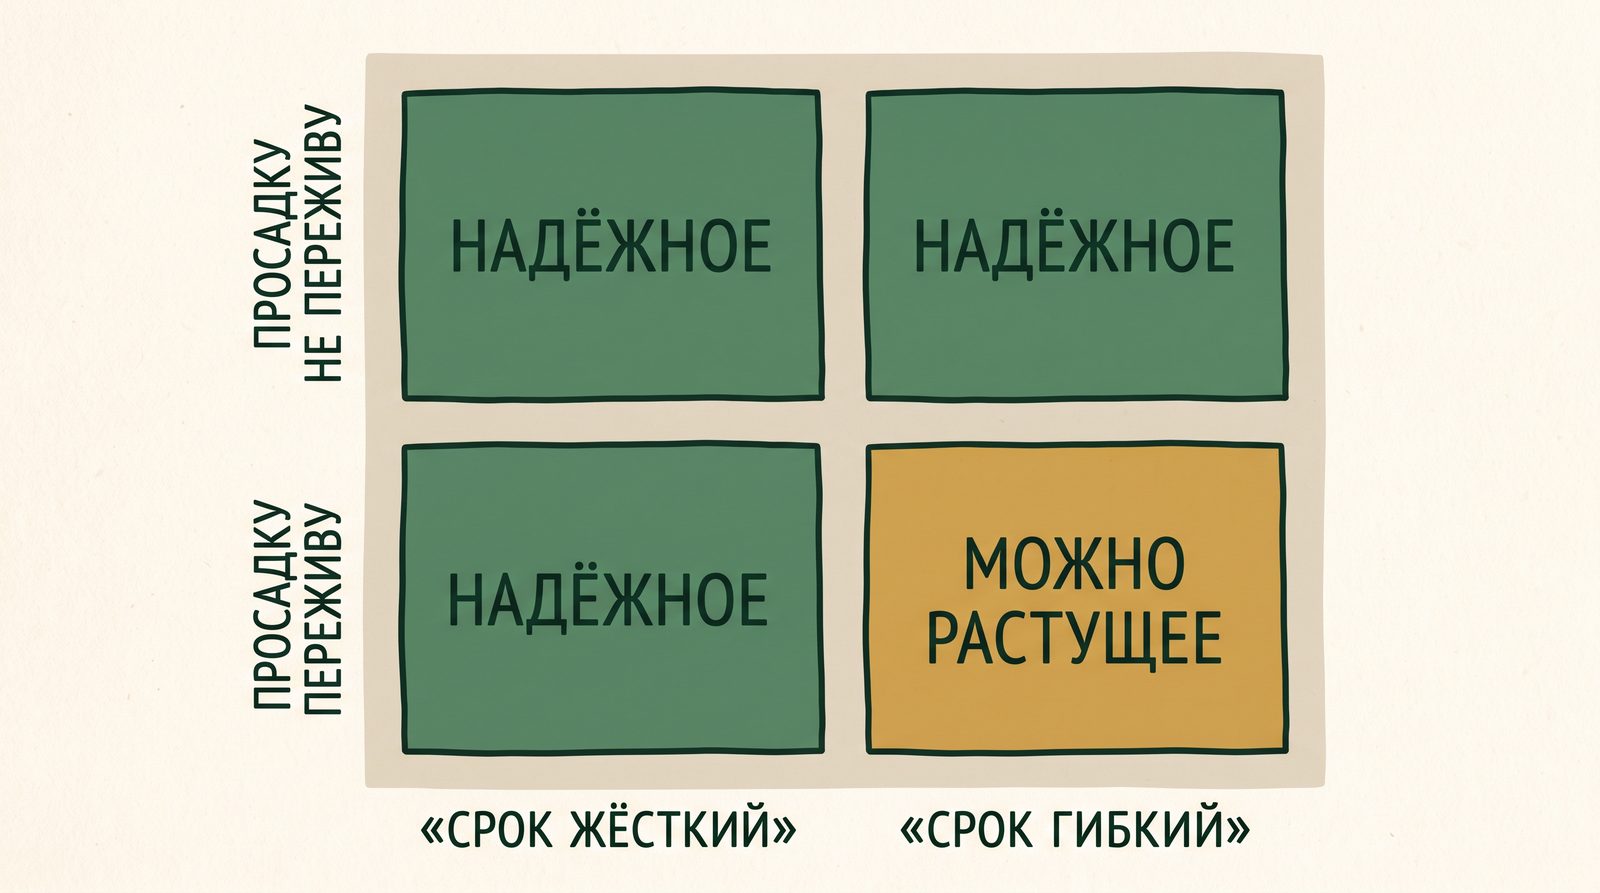
Не «какой инструмент лучше», а два вопроса к цели.
- Деньги нужны к жёсткому сроку, который не сдвинуть?
- Переживу ли я, если по дороге деньги временно просядут?
Четыре сочетания ответов дают четыре решения.
- Срок жёсткий, просадку не переживу. Только надёжное: вклад, ОФЗ до погашения.
- Срок жёсткий, просадку переживу. Всё равно надёжное. Раз дату не сдвинуть, рисковать нельзя, даже с крепкими нервами. К сроку деньги должны быть наверняка.
- Срок гибкий, просадку не переживу. Осторожно: фонд денежного рынка, облигации. Без качелей.
- Срок гибкий, просадку переживу. Можно растущее: индексный фонд. Дату сдвину, падение пережду, время работает на меня.
Рискуем только когда оба ответа позволяют. Хоть один «красный» — играем надёжно.
Простой признак надёжности: можете ли вы заранее назвать точную сумму, которую получите к нужному дню. Вклад — да. ОФЗ до погашения — да. Фонд денежного рынка — почти. Индексный фонд — нет, к нужному дню как повезёт.
Зачем это всё: пример Марины
Марина копит сыну на учёбу: 1 744 000 ₽ через восемь лет, дата не сдвигается. Срок жёсткий, значит, надёжная ступень: вклад или ОФЗ с погашением к дате. Для расчёта берём 14 %: чуть выше эталона-вклада, как раз столько давали ОФЗ с погашением к сроку.
Просто откладывать в тумбочку: 1 744 000 делим на 96 месяцев, получаем 18 200 ₽ в месяц. Для Марины это четверть дохода, тяжело.
Если деньги работают под 14 %: 9 950 ₽ в месяц, седьмая часть дохода. Марина за восемь лет вложит своих 955 000 ₽, инструмент доложит 789 000 ₽. Почти половину цели соберут проценты, а не Марина.
Это и есть смысл инвестиций для своих. Не «разбогатеть по-быстрому», а дойти до цели вдвое легче. Оговорка честная: 14 % на восемь лет никто не зафиксирует, ставка будет меняться, и план раз в год пересчитывают по новой ставке. Но даже под 10 % разница с тумбочкой остаётся огромной.
Алгоритм на одну страницу
- Цель записать в завтрашних деньгах: сегодняшняя цена плюс инфляция за срок.
- Срок перевести в месяцы.
- Ответить на два вопроса и выбрать ступень.
- Посчитать месячный взнос под ставку этой ступени.
- Взнос больше 20 % дохода? Увеличить срок или уменьшить цель, но не повышать ступень ради доходности. Ступень выбирает цель, а не нехватка денег.
Ступени не отменяют систему: сначала подушка на вкладе и четыре счёта, потом инвестиции. Деньги, которые нужны на обычную жизнь, в инструменты не кладут никогда.
Цифры в статье — на октябрь 2026 года: эталон 13 % по ставкам вкладов крупнейших банков (Банк России), ключевая ставка 14 %. Перед решением смотрите свежие ставки надёжных вкладов на нужный срок.
Что дальше
Один шаг сегодня: посчитать свой личный капитал — активы минус долги. Пока цифры нет, выбирать ступень рано. А если привычка откладывать уже есть и вопрос «что делать с накопленным», запишитесь в ранний список продукта «Капитал» в боте: приглашение придёт туда.
Записаться в ранний список «Капитала»